El momento más esperado por Silicon Valley y Wall Street ha llegado. Anthropic sale a bolsa tras presentar oficialmente su formulario S-1 ante la Securities and Exchange Commission (SEC) de los Estados Unidos. La compañía fundada en 2021 por un grupo de investigadores disidentes de OpenAI —liderados por los hermanos Dario y Daniela Amodei— se prepara para cotizar en el Nasdaq bajo el símbolo bursátil ANT.
La operación apunta a convertirse en la mayor oferta pública inicial (IPO) de la historia: la empresa busca captar más de 100.000 millones de dólares, lo que situaría su valoración bursátil entre 1,5 y 2 billones de dólares (trillions en la nomenclatura anglosajona). De confirmarse estas cifras a mediados de noviembre, superaría con creces los récords previos de Saudi Aramco (29.000 millones de dólares en 2019) y la colocación de SpaceX a principios de 2026.
El espejismo de los 80.000 millones de dólares en pérdidas contables
El dato que más revuelo ha causado en los primeros análisis es la cifra de la última línea del balance: Anthropic registró una pérdida neta contable superior a los 80.000 millones de dólares solo en el primer semestre de 2026.
A primera vista, el número parecería confirmar la teoría de los escépticos que ven a los laboratorios de IA como «máquinas de quemar dinero». Sin embargo, la lectura atenta de las notas contables bajo la normativa GAAP desmiente esta conclusión:
- El efecto de los bonos convertibles: Más de 72.400 millones de dólares de esa supuesta pérdida no corresponden a dinero que salió de la caja para pagar sueldos o electricidad, sino al ajuste contable de los bonos convertibles otorgados previamente por gigantes como Amazon. A medida que la valoración estimada de Anthropic se disparó, el valor de las acciones que la empresa deberá entregar para saldar esos bonos creció en la misma proporción, obligando por ley a computar esa diferencia como un gasto.
- Revalorización de acuerdos financieros: Otros 8.800 millones de dólares obedecen a ajustes de valor en nuevos acuerdos de financiación.
- Pérdida acumulada histórica: De los 132.900 millones de dólares de pérdidas acumuladas por la empresa desde su fundación, 113.200 millones son exclusivamente asientos contables derivados del incremento del propio valor de la compañía.
El punto de inflexión: beneficio operativo en el segundo trimestre de 2026
Al aislar el ruido de la contabilidad financiera y examinar la operación real del negocio, el panorama es radicalmente distinto:
- En el primer trimestre de 2026, la compañía registró una pérdida operativa de 1.667 millones de dólares.
- En el segundo trimestre de 2026, Anthropic logró un beneficio operativo cercano a los 1.000 millones de dólares, reduciendo la pérdida operativa de todo el semestre a solo 700 millones.
La operación de Anthropic no solo ha cruzado el umbral de rentabilidad (breakeven), sino que ya genera flujo positivo a nivel operativo antes de destinar capital a la siguiente frontera.
Inferencia vs. Entrenamiento: La verdadera maquinaria del negocio
Para entender por qué Anthropic sale a bolsa en este preciso momento, es imperativo distinguir entre las dos mitades económicas que componen la empresa: la inferencia y el entrenamiento.
La inferencia (donde se fabrica el dinero)
La inferencia representa el servicio que Claude entrega cada vez que un usuario o un programa envía una solicitud a sus servidores.
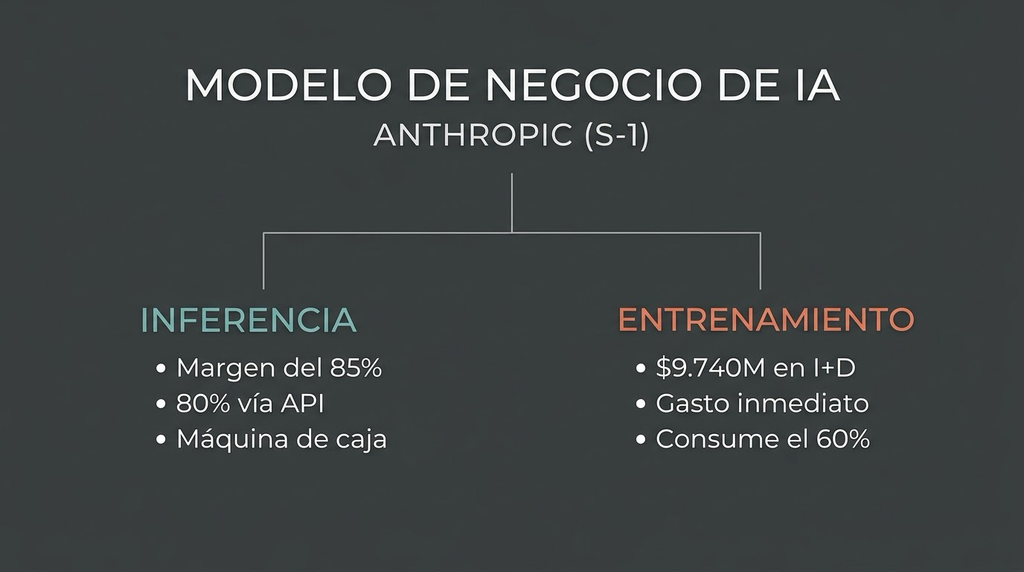
- El 80% de los ingresos proviene de la API: Contrario a la creencia popular de que el negocio depende de suscripciones individuales como Claude Pro (que apenas aportan el 20% restante), el núcleo económico de Anthropic es el consumo de tokens B2B.
- Margen bruto del 85%: En el primer semestre de 2026, la empresa generó 16.300 millones de dólares en ingresos, mientras que el coste técnico directo de atender esas consultas (cost of goods sold) fue de apenas 2.380 millones de dólares. Este margen superó con creces el 40% obtenido en 2025 y el margen negativo de 2024. A medida que los chips se optimizan y la inferencia se abarata, vender inteligencia artificial se ha transformado en un negocio con márgenes de software de élite.
El entrenamiento (donde se reinvierte el capital)
Construir el siguiente modelo de vanguardia exige meses de cómputo en clústeres de decenas de miles de aceleradores gráficos antes de ingresar un solo centavo.
- Durante el primer semestre de 2026, el gasto en Investigación y Desarrollo (I+D) —que absorbe el cómputo de entrenamiento y los salarios del equipo técnico— ascendió a 9.740 millones de dólares, lo que representó el 60% de todos los ingresos de la firma.
- A diferencia de otras industrias donde las grandes inversiones se amortizan a lo largo de varios años, Anthropic imputa la totalidad de estos costes como gasto corriente del ejercicio debido a la velocidad con la que los modelos quedan obsoletos.
Crecimiento sin precedentes: La curva que asombra a Wall Street
Pocas empresas en la historia del capitalismo corporativo han exhibido una aceleración de ventas semejante. Desde su primer dólar ingresado en 2023, la progresión ha roto cualquier métrica comparativa:
| Período | Facturación | Crecimiento / Hito |
|---|---|---|
| Año 2023 | $41 millones | Primer año de comercialización de Claude |
| Año 2024 | $386 millones | Multiplicación por 9 de los ingresos |
| Año 2025 | $4.585 millones | Consolidación empresarial y alianzas cloud |
| Primer Semestre 2026 | $16.300 millones | 14 veces más que el mismo período de 2025 |
| Run-rate proyectado (2026) | $46.000M – $70.000M | Supera la facturación total de gigantes como Salesforce |
La métrica definitiva: 900% de Retención Neta de Ingresos (NRR)
En el software empresarial tradicional, una tasa de retención neta del 120% al año es considerada excelente. En Anthropic, la retención neta ronda el 900%. Esto significa que los clientes corporativos que hace doce meses gastaban 100 dólares en su API, hoy están consumiendo 900 dólares
La base de clientes de alto valor se ha expandido en paralelo:
- Más de 11.900 empresas pagan más de 100.000 dólares anuales (frente a 950 hace un año).
- Casi 2.000 clientes facturan más de 1 millón de dólares al año.
- Alrededor de 250 grandes corporaciones superan los 10 millones de dólares anuales en consumo de tokens.
El gran catalizador de esta aceleración no ha sido el chat web, sino el auge de los agentes autónomos de software: herramientas como Claude Code (especializado en arquitectura, corrección y despliegue de código) y su homólogo para tareas ofimáticas, Cowork, que ejecutan flujos de trabajo completos sin intervención humana constante.
Los grandes riesgos del prospecto: Medio billón de dólares en alquileres de chips
A pesar de que Anthropic atesora más de 131.700 millones de dólares en liquidez y en cinco años únicamente ha consumido unos 7.500 millones netos de su caja operativa, su salida a bolsa no está exenta de riesgos estructurales. El principal de ellos se encuentra en sus compromisos contractuales de infraestructura.
Anthropic no construye sus propios centros de datos, sino que arrienda la capacidad de cálculo a terceros bajo acuerdos rígidos con cláusulas tipo take-or-pay (pagar independientemente del uso real).
El mapa de compromisos de infraestructura (2026 – 2036)
Entre sus principales contratos de computación figuran obligaciones astronómicas:
- Broadcom: 161.000 millones de dólares en arrendamiento de procesadores.
- SpaceX: Hasta 120.500 millones de dólares en clústeres de GPU Nvidia.
- Google Cloud: 114.500 millones de dólares garantizados hasta 2033.
- Amazon Web Services (AWS): 110.000 millones de dólares hasta 2036.
- Microsoft: Alrededor de 45.000 millones de dólares.
En total, las obligaciones de pago fijas comprometidas superan los 637.000 millones de dólares para la próxima década. Si el crecimiento de los ingresos se frenara bruscamente, los compromisos de pago se mantendrían inalterables, lo que podría activar cláusulas de incumplimiento cruzado (cross-default).
La singular cláusula del contrato con SpaceX
Un detalle crítico revelado en el S-1 es el acuerdo con SpaceX: a partir de diciembre de 2026, Anthropic pagará 3.100 millones de dólares al mes por acceder a chips de Nvidia operados por la empresa aeroespacial. No obstante, a partir de 2027 cualquiera de las dos partes puede rescindir el contrato con un preaviso de 90 días. Si bien representa una salida de escape para Anthropic en caso de caída de demanda, también constituye una palanca de presión para Elon Musk, dueño a su vez de xAI (creadora de Grok, rival directo de Claude).
Gobierno corporativo y movimientos internos antes del debut bursátil
El prospecto de salida a bolsa también transparenta la estructura de poder que regirá la compañía tras el toque de campana en Wall Street:
Control blindado para los fundadores
Anthropic cotizará con una estructura de acciones de clase dual. Los siete fundadores —Dario Amodei, Daniela Amodei, Tom Brown, Jack Clark, Jared Kaplan, Sam McCandlish y Christopher Olah— retendrán el 50,1% del poder de voto. Aunque inversores institucionales y minoristas adquieran la mayoría del capital social, las decisiones estratégicas y de seguridad permanecerán bajo el control irrevocable de la cúpula fundadora.
Salidas clave y la estrategia del «Lock-up»
En las semanas previas a la publicación del folleto, se registraron las sonadas renuncias de desarrolladores clave como Tarik y Anthony Morris (creadores e impulsores directos de la experiencia de escritorio y de Claude Code). Fuentes del sector apuntan a un motivo financiero previsible: abandonar la empresa antes de la salida a bolsa permite a ciertos exempleados esquivar el tradicional período de bloqueo (lock-up period) de 180 días que la SEC impone a los trabajadores activos, otorgándoles la potestad de monetizar sus participaciones accionarias desde el primer día de cotización sin quedar atados a la volatilidad inicial del mercado.
La trampa de la «renta de frontera»: El dilema competitivo
El formulario S-1 expone con frialdad matemática la fragilidad de cualquier ventaja competitiva en el sector: el 80% de los ingresos trimestrales de Anthropic fue generado por modelos lanzados en los seis meses anteriores.
Esto demuestra que los modelos de lenguaje tienen una vida comercial útil extraordinariamente corta:
- Una arquitectura lanzada hace un año pierde casi toda su relevancia frente a las nuevas versiones.
- Si Anthropic detuviera el entrenamiento de vanguardia para exprimir únicamente los altos márgenes de la inferencia, sus clientes migrarían de inmediato a OpenAI, Google o alternativas abiertas de alto rendimiento.
- El negocio es viable únicamente mientras la compañía gane de forma ininterrumpida la carrera tecnológica. Se trata de una renta de frontera que debe revalidarse cada semestre.
¿Oportunidad histórica o salto al vacío?
El hecho de que Anthropic sale a bolsa redefine el debate global sobre la viabilidad económica de la inteligencia artificial. El documento desmitifica dos posturas extremas:
- No es una burbuja vacía: Vender inteligencia procesada ya genera márgenes brutos del 85% y flujo operativo positivo en una empresa que factura al ritmo de decenas de miles de millones al año.
- Tampoco es un cheque en blanco sin riesgos: La firma ha comprometido más de medio billón de dólares en pagos fijos de infraestructura y depende de no perder el liderazgo tecnológico ni un solo trimestre frente a colosos con mayores recursos propios.
La llegada de ANT al Nasdaq el próximo noviembre no solo pondrá precio a Anthropic: marcará la prueba de fuego definitiva para determinar si Wall Street está dispuesto a financiar el coste faraónico del camino hacia la inteligencia artificial general.
Fuentes y Documentación Consultada:
SEC EDGAR – Anthropic, PBC Form S-1 Registration Statement: Formulario oficial de registro preliminar para la salida a bolsa (IPO) presentado ante la Securities and Exchange Commission (SEC) de los Estados Unidos el 26 de octubre de 2026 bajo el símbolo ANT en el Nasdaq Global Select Market.